Domain aus-marmor.de kaufen?
Wir ziehen mit dem Projekt
aus-marmor.de um.
Sind Sie am Kauf der Domain
aus-marmor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aus-marmor.de kaufen?
Wie rechnet man die Kapitalertragsteuer aus?
Die Kapitalertragsteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Die Höhe der Steuer beträgt in der Regel 25% zuzüglich des Solidaritätszuschlags und gegebenenfalls der Kirchensteuer. Um die Kapitalertragsteuer zu berechnen, multipliziert man den Kapitalertrag mit dem Steuersatz und addiert gegebenenfalls den Solidaritätszuschlag und die Kirchensteuer. Es gibt auch Freibeträge und Freistellungsaufträge, die die Steuerlast reduzieren können. Es ist wichtig, die genauen steuerlichen Regelungen und Freibeträge zu beachten, um die Kapitalertragsteuer korrekt auszurechnen. **
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **

Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Kapitalertragsteuer und Abgeltungsteuer verstehen, Taschenbuch von Oliver Rhodius,Johannes Lofing, Betriebswirtschaftlicher Verlag Gabler,Kapitalertragsteuer Und Abgeltungsteuer Verstehen, Taschenbuch Von Oliver Rhodius,johannes Lofing, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-3246-4, Seitenanzahl: 30549,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aus FassungslosigkeitAus Fassungslosigkeit , Für Thomas Harlan war die Auseinandersetzung mit den Täter*in nen der Shoah und ihrem Weiterleben in der BRD zentral. Harlans Archivrecherche in Polen in den 1960er Jahren über die Verbrechen der 'Aktion Reinhardt' führte zu dem Buchprojekt 'Das Vierte Reich', das nie vollendet und publiziert wurde. In der Historio grafie der Shoah stellte dieses Projekt bis in die 2000er Jahre ein Desiderat dar. Aber es bildete das Ausgangsmaterial für Harlans Romane 'Rosa' (2000) und 'Heldenfriedhof' (2006), die an der Schnittstelle von Dokumentation und Fiktion sind. Diese Romane problematisieren den Umgang mit den Täter*innen und ihren Verbrechen in der BRD und legen damit den Finger in eine Wunde, die etwa Thomas Harlans Freund Fritz Bauer vergeblich bearbeitete: die nahezu ausgebliebene Strafverfolgung der konkreten NS-Täter*innen und die mangelhafte Auseinandersetzung mit der gesamtgesellschaftlichen Verweigerung, sich juristisch, moralisch, persönlich und konkret mit den Täter*innen zu befassen. Der Band widmet sich dem Werk Harlans und Fragen, die sich daraus ergeben: Lässt sich ein Massenverbrechen wie die Shoah überhaupt in Literatur überführen? Wie lässt sich mit einem Fokus auf die Täter*innen schreiben, ohne deren Gedankenwelt zu affirmieren? Wo ist die Grenze zwischen Geschichtswissenschaft und Literatur? , Kühlereinfüllstutzen &-Deckel > Kühlung , Erscheinungsjahr: 20241128, Redaktion: Böckmann, Clemens~Wilpert, Chris W., Seitenzahl/Blattzahl: 300, Keyword: Aktion Reinhardt; Das vierte Reich; Fritz Bauer; Massenverbrechen; Shoah; Täterliteratur, Fachschema: Faschismus / Nationalsozialismus~Nationalsozialismus~Nazifizierung~Nazismus~Literaturwissenschaft~Holocaust~Judenverfolgung / Holocaust~Shoah, Fachkategorie: Literaturwissenschaft: 1900 bis 2000, Warengruppe: TB/Literaturwissenschaft/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 170, Höhe: 27, Gewicht: 333, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cum Ex Dividendenstripping. Missbräuchliche Steuergestaltung oder systemgerechte Anrechnung von Kapitalertragsteuer?, Taschenbuch von Nico Waldmann,Cum Ex Dividendenstripping. Missbräuchliche Steuergestaltung Oder Systemgerechte Anrechnung Von Kapitalertragsteuer?, Taschenbuch Von Nico Waldmann, Grin, 978-3-346-55263-1, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **


Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
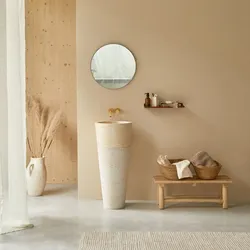
Standwaschbecken aus Marmor Waschbecken Marmorwaschbecken cremefarbenStandwaschbecken aus zwei Teilen Marmor bestehend.Dieses Standwaschbecken ist ebenfalls in grau bei uns erhältlich!Info:Oberteil (Becken): Innenmaße: H 23 cm, Durchmesser: 34 cm mit Bohrung für Ablauf nach europäischer Norm (Durchmesser: 4,5 cm) / Oberfläche: poliert / Dicke des Marmors: 3 cmUnterteil (Fuß): H 65 cm x Durchmesser von 35 cm am oberen Ende bis 22 cm am unteren / für den Ablauf ist eine Öffnung an der Rückseite vorgesehen (s. Foto), die 17,5 cm hoch und 7,5 cm breit ist. Dies Öffnung ist ausreichend für genormte Abflüsse / Oberfläche: strukturiertPassend für Wandarmaturen mit Wandablauf, nicht für Aufsatzarmaturen für Waschtische. Detaillierte Produktbeschreibung:Material: MarmorMaße: H 90 x B 40 x T 40 cmGewicht: ca. 70 kgPflegehinweis: MarmorWir empfehlen vor der ersten Benutzung ein geeignetes Imprägniermittel zu verwenden, um die Oberfläche des Waschbeckens zu versiegeln.Jedes unserer Stücke ist ein Unikat. Wir setzen keine industrielle Fertigung ein.Daher weisen wir unsere aufmerksamen Kunden darauf hin, dass kleine Abweichungen keinen Mangel darstellen, sondern dies vielmehr Ausdruck der individuellen Handarbeit jedes unserer Stücke ist.579,00 €*Versand: 44,90 €Sichere Weiterleitung zum Anbieter
-
Besondere Erhebungsformen der Einkommensteuer (Lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch von Georg Lorenz, GRIN,Besondere Erhebungsformen Der Einkommensteuer (lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch Von Georg Lorenz, Grin, 978-3-656-17125-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapitalertragsteuer und Abgeltungsteuer verstehen, Taschenbuch von Oliver Rhodius,Johannes Lofing, Betriebswirtschaftlicher Verlag Gabler,Kapitalertragsteuer Und Abgeltungsteuer Verstehen, Taschenbuch Von Oliver Rhodius,johannes Lofing, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-3246-4, Seitenanzahl: 30549,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aus FassungslosigkeitAus Fassungslosigkeit , Für Thomas Harlan war die Auseinandersetzung mit den Täter*in nen der Shoah und ihrem Weiterleben in der BRD zentral. Harlans Archivrecherche in Polen in den 1960er Jahren über die Verbrechen der 'Aktion Reinhardt' führte zu dem Buchprojekt 'Das Vierte Reich', das nie vollendet und publiziert wurde. In der Historio grafie der Shoah stellte dieses Projekt bis in die 2000er Jahre ein Desiderat dar. Aber es bildete das Ausgangsmaterial für Harlans Romane 'Rosa' (2000) und 'Heldenfriedhof' (2006), die an der Schnittstelle von Dokumentation und Fiktion sind. Diese Romane problematisieren den Umgang mit den Täter*innen und ihren Verbrechen in der BRD und legen damit den Finger in eine Wunde, die etwa Thomas Harlans Freund Fritz Bauer vergeblich bearbeitete: die nahezu ausgebliebene Strafverfolgung der konkreten NS-Täter*innen und die mangelhafte Auseinandersetzung mit der gesamtgesellschaftlichen Verweigerung, sich juristisch, moralisch, persönlich und konkret mit den Täter*innen zu befassen. Der Band widmet sich dem Werk Harlans und Fragen, die sich daraus ergeben: Lässt sich ein Massenverbrechen wie die Shoah überhaupt in Literatur überführen? Wie lässt sich mit einem Fokus auf die Täter*innen schreiben, ohne deren Gedankenwelt zu affirmieren? Wo ist die Grenze zwischen Geschichtswissenschaft und Literatur? , Kühlereinfüllstutzen &-Deckel > Kühlung , Erscheinungsjahr: 20241128, Redaktion: Böckmann, Clemens~Wilpert, Chris W., Seitenzahl/Blattzahl: 300, Keyword: Aktion Reinhardt; Das vierte Reich; Fritz Bauer; Massenverbrechen; Shoah; Täterliteratur, Fachschema: Faschismus / Nationalsozialismus~Nationalsozialismus~Nazifizierung~Nazismus~Literaturwissenschaft~Holocaust~Judenverfolgung / Holocaust~Shoah, Fachkategorie: Literaturwissenschaft: 1900 bis 2000, Warengruppe: TB/Literaturwissenschaft/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 170, Höhe: 27, Gewicht: 333, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie rechnet man die Kapitalertragsteuer aus?
Die Kapitalertragsteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Die Höhe der Steuer beträgt in der Regel 25% zuzüglich des Solidaritätszuschlags und gegebenenfalls der Kirchensteuer. Um die Kapitalertragsteuer zu berechnen, multipliziert man den Kapitalertrag mit dem Steuersatz und addiert gegebenenfalls den Solidaritätszuschlag und die Kirchensteuer. Es gibt auch Freibeträge und Freistellungsaufträge, die die Steuerlast reduzieren können. Es ist wichtig, die genauen steuerlichen Regelungen und Freibeträge zu beachten, um die Kapitalertragsteuer korrekt auszurechnen. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Cum Ex Dividendenstripping. Missbräuchliche Steuergestaltung oder systemgerechte Anrechnung von Kapitalertragsteuer?, Taschenbuch von Nico Waldmann,Cum Ex Dividendenstripping. Missbräuchliche Steuergestaltung Oder Systemgerechte Anrechnung Von Kapitalertragsteuer?, Taschenbuch Von Nico Waldmann, Grin, 978-3-346-55263-1, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapitalertragsteuer und Abgeltungsteuer verstehen, Gebundene Ausgabe von Oliver Rhodius,Johannes Lofing, Springer Fachmedien Wiesbaden GmbH,Kapitalertragsteuer Und Abgeltungsteuer Verstehen, Gebundene Ausgabe Von Oliver Rhodius,johannes Lofing, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-36986-6, Seitenanzahl: 42579,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuer-, Körperschaftsteuer-, Kapitalertragsteuer- und Landesteuergesetz, Gebundene Ausgabe von , De Gruyter, 978-3-11-266465-0Einkommensteuer-, Körperschaftsteuer-, Kapitalertragsteuer- Und Landesteuergesetz, Gebundene Ausgabe Von, De Gruyter, 978-3-11-266465-0, Seitenanzahl: 84109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.